Un résident de Magog qui assure sa maison au bord d'un lac, un
manufacturier de Sherbrooke qui soumissionne sur un contrat public et une
famille de Sutton qui a un chalet, un bateau et deux motoneiges n'ont pas les
mêmes besoins d'assurance. Ils ont pourtant souvent la même question au moment
de renouveler : est-ce que la couverture qu'on m'a vendue correspond à ma
situation, ou à ce que l'assureur avait à vendre? La réponse dépend beaucoup de
qui a fait le travail, un agent lié à une compagnie ou un courtier indépendant,
et la plupart des gens ne savent pas lequel ils ont.
Ce texte explique la différence, ce qu'un courtier en assurance de dommages
indépendant fait
concrètement, et les situations propres à l'Estrie où cette différence pèse le
plus.
Deux métiers
qu'on confond
Au Québec, l'assurance de dommages, celle qui couvre la maison, l'auto,
le chalet, le véhicule récréatif et l'entreprise, se vend par deux canaux.
L'agent est rattaché à un seul assureur; il connaît ses produits à fond, et il
ne peut offrir que ceux-là. Le courtier travaille pour le client et compare les
offres de plusieurs assureurs pour trouver celle qui correspond le mieux à la
situation. Les deux sont certifiés et encadrés par l'Autorité des marchés
financiers, et les deux peuvent bien faire leur travail. Ils ne partent
simplement pas du même endroit.
La différence se voit dans les cas qui sortent du moule. Un assureur
unique a des critères d'acceptation et des exclusions fixes. Quand la situation
du client ne cadre pas, l'agent n'a pas de plan B; le courtier, lui, cherche
l'assureur pour qui cette situation est normale. C'est ce qui explique que les
dossiers plus complexes, un chalet loué une partie de l'année, une entreprise
avec des sous-traitants, une personne qui a eu deux réclamations en trois ans,
finissent souvent chez un courtier.
Ce que fait un
courtier, au-delà de la comparaison de prix
Comparer les primes est la partie visible. Le travail réel commence
avant : comprendre ce que le client possède, ce qu'il fait, ce qu'il pourrait
perdre, et traduire ça en protections. Un cabinet établi depuis longtemps,
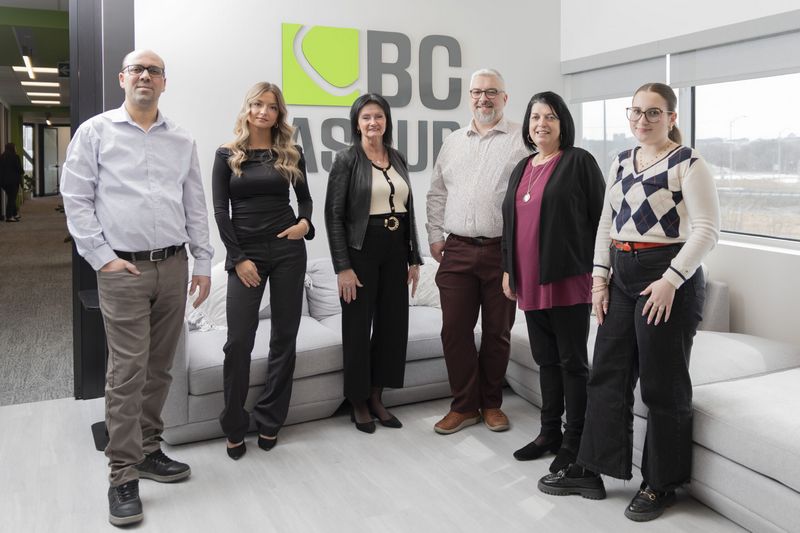
comme BC ASSUR qui compte plus de 60 ans d'expertise et dessert les
particuliers et les entreprises partout au Québec, y compris en Estrie, fait ce
travail par téléphone et en ligne, avec des conseillers qui suivent le dossier
d'un renouvellement à l'autre.
Le courtier intervient aussi au moment qui compte le plus, la
réclamation. Il connaît le dossier, il sait ce que la police couvre et il
défend l'interprétation du client auprès de l'assureur. Pour quelqu'un qui n'a
jamais réclamé, c'est souvent la première fois qu'il comprend pourquoi il
payait pour un intermédiaire.
Une idée reçue mérite d'être corrigée : passer par un courtier ne coûte
pas plus cher. Le courtier est rémunéré par une commission de l'assureur, comme
l'agent, et la prime que paie le client est celle de l'assureur choisi. Ce qui
change, c'est le nombre d'assureurs comparés avant de la fixer.
Là où l'Estrie
complique les choses
La région concentre plusieurs situations qui mettent une police standard
à l'épreuve.
- Les résidences au bord de l'eau. Le lac Memphrémagog, le lac Massawippi, le lac
Brome et des dizaines de plus petits plans d'eau bordent des maisons dont le
sous-sol connaît la fonte des neiges, le ruissellement et parfois le
refoulement. La couverture pour ces risques s'ajoute par avenant; elle n'est
pas incluse d'office, et son offre varie d'un assureur à l'autre selon
l'emplacement.
- Les chalets et les résidences secondaires. Une propriété occupée par intermittence a des
conditions particulières : eau coupée, chauffage minimal, visites régulières.
Et un chalet loué à des touristes, même quelques semaines, sort de la police
habitation ordinaire.
- Les véhicules récréatifs. Motoneiges, VTT, bateaux et motos changent de
statut avec les saisons. Les assurer chez un seul assureur, avec des garanties
ajustées quand ils dorment, demande quelqu'un qui connaît les produits de
plusieurs compagnies.
- Les entreprises manufacturières et agricoles. Équipements, interruption des affaires,
responsabilité liée aux produits, cautionnement pour les appels d'offres :
chaque secteur a ses exigences, et les assureurs ne les couvrent pas tous.
Un courtier qui a déjà placé ces risques sait quel assureur accepte un
chalet loué, lequel couvre bien un bateau sur un grand lac, lequel offre un
cautionnement à un entrepreneur qui débute. Il sait aussi regrouper : une
famille qui assure sa maison, son chalet, deux autos, un bateau et une
motoneige chez des assureurs différents perd des rabais de regroupement et
multiplie les franchises. Mettre le tout au même endroit, quand un assureur
accepte l'ensemble, simplifie la vie et réduit la facture.
Les dossiers
difficiles à assurer
Certaines personnes se font refuser ou résilier par leur assureur :
plusieurs réclamations en peu de temps, un dossier de conduite chargé, une
propriété en mauvais état, une interruption de couverture. Chez un agent, le
refus ferme la porte. Chez un courtier, il ouvre une recherche : des assureurs
spécialisés acceptent ces dossiers, à des conditions différentes, et c'est
précisément le genre de placement qu'un cabinet indépendant fait régulièrement.
C'est un service peu connu et très utile, parce que rouler sans
assurance ou laisser une maison sans couverture n'est pas une option, et que
les gens dans cette situation ne savent souvent pas qu'une solution existe.
Les questions à
poser avant de renouveler
Que le contrat soit chez un agent ou chez un courtier, quelques
questions permettent de savoir si la couverture suit la vie du client.
La valeur de reconstruction de la maison a-t-elle été mise à jour depuis
les dernières rénovations? Les avenants pour l'eau, refoulement et
infiltration, sont-ils présents? Les dépendances, quai, garage, remise,
sont-elles couvertes à leur valeur? Le chalet ou la roulotte ont-ils des
conditions d'inoccupation, et sont-elles respectées? L'entreprise a-t-elle une
responsabilité professionnelle en plus de la responsabilité civile, si elle
donne des conseils ou livre des plans? Et le montant de garantie exigé par les
clients ou les donneurs d'ouvrage est-il atteint?
Un courtier pose ces questions de lui-même au renouvellement. Si
personne ne les pose, c'est un signal.
Quand consulter
Le bon moment n'est pas la semaine du renouvellement, quand tout est
déjà fixé. C'est avant un changement : l'achat d'un chalet, l'arrivée d'une
motoneige, le premier employé, le premier contrat public, une réclamation qui
vient d'être réglée. Un appel de vingt minutes à ce moment-là évite de
découvrir un trou de couverture le jour où il compte. Pour un ménage ou une
entreprise de l'Estrie qui veut faire le tour de ses protections, il est
possible de joindre un conseiller par téléphone ou en ligne, avec en main la
liste de ce qu'on possède, de ce qu'on fait et de ce qu'on a changé depuis la
dernière révision. Le reste de la conversation en est beaucoup plus courte.