Vivre en Estrie, entre
lacs, montagnes et hivers rigoureux, implique des réalités bien précises pour
une assurance maison et auto. Que vous habitiez près du lac Memphrémagog, dans
les hauteurs du Mont-Orford ou en périphérie de Sherbrooke, votre propriété et
votre véhicule sont exposés à des risques qui diffèrent de ceux d'un secteur
urbain plus dense. Comprendre ces particularités permet d'éviter les mauvaises
surprises au moment d'un sinistre et de choisir une couverture réellement
adaptée à la vie en région.
Les risques propres à l'habitation en Estrie
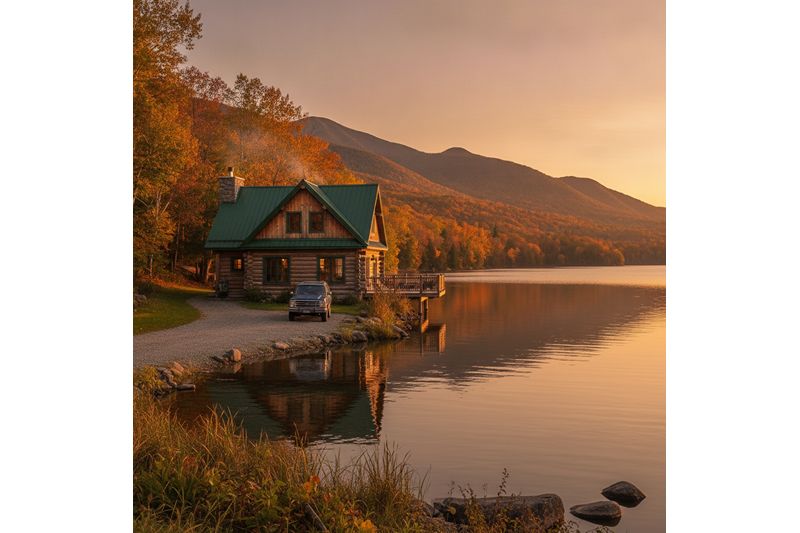
Les résidences de
l'Estrie, qu'il s'agisse de maisons unifamiliales, de chalets ou de résidences
secondaires, composent avec des enjeux climatiques particuliers. Les
accumulations de neige abondantes exercent une pression importante sur les
toitures, et le dégel du printemps augmente le risque d'infiltration d'eau,
notamment dans les résidences situées près d'un plan d'eau. Les propriétaires
de chalets doivent aussi tenir compte des périodes d'inoccupation prolongée,
qui exigent souvent une protection distincte de celle d'une résidence
principale.
Un autre facteur
régional à considérer est l'éloignement de certains services d'urgence. Dans
les municipalités plus rurales de l'Estrie, le temps de réponse des pompiers
peut influencer la classification du risque et, par conséquent, les protections
recommandées pour votre résidence. Un bon courtier tient compte de la
localisation précise de votre propriété plutôt que d'appliquer une grille
tarifaire générique.
Ce qu'il faut vérifier dans sa police habitation
Avant de renouveler ou
de souscrire une assurance habitation, quelques éléments méritent une attention
particulière, surtout pour les propriétés situées en zone semi-rurale ou près
d'un cours d'eau :
-
La couverture
en cas de refoulement d'égout ou d'infiltration liée au dégel
-
La valeur de
reconstruction, souvent sous-estimée pour les propriétés plus anciennes
-
Les
protections applicables en cas d'inoccupation saisonnière du chalet
-
La couverture
des dépendances, garages détachés ou remises
-
Les exclusions
liées à la distance par rapport à une borne-fontaine ou une caserne
BC ASSUR, courtier
indépendant desservant les particuliers du Québec, propose une protection adaptée à chaque type de propriété, qu'il s'agisse d'une maison, d'un condo ou d'un chalet
situé en zone plus éloignée. Cette distinction devient particulièrement
importante en Estrie, où le type de résidence et son emplacement influencent
directement les risques à couvrir.
L'assurance auto en région : des enjeux différents de la
ville
Conduire en Estrie
signifie composer avec des routes secondaires parfois moins bien déneigées, des
trajets plus longs pour se rendre au travail et une présence accrue de la faune
sur certaines routes, notamment à l'automne. Ces éléments influencent le profil
de risque d'un conducteur, même si son dossier de conduite est impeccable.
Les distances plus
importantes à parcourir signifient aussi un kilométrage annuel souvent plus
élevé qu'en milieu urbain, un facteur que les assureurs prennent en compte dans
l'évaluation de la prime. À l'inverse, certains conducteurs bénéficient d'une utilisation
saisonnière de leur véhicule, notamment pour ceux qui possèdent une résidence
secondaire dans la région et qui n'y circulent qu'une partie de l'année.
Adapter sa couverture auto à son profil réel
Un courtier attentif
pose des questions précises sur vos habitudes de conduite avant de proposer une
police. BC ASSUR mise sur une couverture ajustée à son profil de conducteur, en tenant compte de la fréquence d'utilisation du véhicule,
de la distance parcourue quotidiennement et des particularités régionales comme
les routes de campagne ou l'utilisation saisonnière d'un véhicule secondaire.
Cette approche
personnalisée permet aussi d'éviter de payer pour des protections inutiles. Un
résident qui utilise son véhicule uniquement les fins de semaine n'a pas le
même profil de risque qu'un travailleur qui parcourt de longues distances
chaque jour pour se rendre à Sherbrooke ou à Magog. Une police mal ajustée à la
réalité du conducteur entraîne souvent soit une prime trop élevée, soit une
couverture insuffisante en cas de sinistre.
Combiner assurance habitation et assurance auto
Plusieurs résidents de
l'Estrie choisissent de regrouper leur assurance habitation et leur assurance
auto auprès du même courtier. Cette approche simplifie la gestion des dossiers
et permet souvent d'obtenir des conditions plus avantageuses, en plus de
faciliter les communications en cas de sinistre touchant plusieurs biens à la
fois, par exemple lors d'une tempête qui endommage à la fois la propriété et un
véhicule stationné à l'extérieur.
Regrouper ses
protections présente aussi un avantage pratique au quotidien : un seul point de
contact pour l'ensemble de son dossier d'assurance, un seul renouvellement à
surveiller et une vision d'ensemble plus claire des protections en place. Pour
les propriétaires qui possèdent à la fois une résidence principale et un
chalet, cette centralisation évite les oublis, notamment lorsqu'un changement
de situation, comme l'ajout d'une remise ou l'achat d'un second véhicule, doit
être communiqué à l'assureur.
Les sinistres les plus fréquents en région et comment s'y
préparer
Les courtiers qui desservent
l'Estrie observent certains types de sinistres qui reviennent plus souvent
qu'ailleurs. Les dommages liés à la neige et à la glace figurent en tête de
liste, que ce soit un affaissement de toiture, un bris de gouttière causé par
l'accumulation de glace ou un dégât d'eau lié à un barrage de glace mal évacué.
Les chutes d'arbres sur les propriétés ou sur les véhicules stationnés à
l'extérieur sont également fréquentes après les tempêtes de vent,
particulièrement dans les secteurs boisés très présents dans la région.
Pour les véhicules,
les collisions avec la faune, notamment les chevreuils, constituent un risque
bien réel sur plusieurs routes secondaires de l'Estrie, surtout au lever et au
coucher du soleil pendant la période de rut à l'automne. Ce type de sinistre
est habituellement couvert par la protection tous risques, mais plusieurs
conducteurs ignorent cette distinction avant de vivre l'expérience eux-mêmes.
Un bon courtier prend le temps d'expliquer cette nuance avant qu'un sinistre ne
survienne, plutôt qu'après.
Le rôle du courtier au moment de la réclamation
Au-delà du choix de la
police, la valeur d'un courtier se révèle souvent au moment où un sinistre
survient. Un accompagnement structuré permet de simplifier les démarches auprès
de l'assureur, de comprendre les documents à fournir et d'éviter les délais
inutiles qui peuvent prolonger une situation déjà stressante. Pour un
propriétaire de chalet qui découvre un dégât d'eau après plusieurs semaines
d'absence, ou pour un conducteur impliqué dans une collision sur une route
isolée, savoir qu'un courtier de confiance peut orienter les prochaines étapes
fait une différence tangible.
Cette dimension
humaine du courtage prend tout son sens en région, où les liens de proximité
entre les résidents et leur courtier restent souvent plus étroits qu'en milieu
urbain. Un courtier qui connaît le territoire, les particularités climatiques
locales et les enjeux propres aux résidences secondaires est mieux positionné
pour anticiper les besoins réels de sa clientèle.
En résumé
Assurer sa maison et
son auto en Estrie demande une attention particulière aux réalités régionales :
climat, distance des services d'urgence, habitudes de conduite et
particularités des résidences secondaires. Un courtier local qui prend le temps
de comprendre ces éléments spécifiques offre généralement une couverture mieux
ajustée qu'une police standardisée, et c'est souvent ce qui fait la différence
au moment où un imprévu survient.